Quando uma regra muda, o escritório precisa saber quais clientes são afetados, qual processo muda e quem responde. Veja as nove perguntas que organizam essa análise.
Por que uma mudança tributária vira desorganização interna
Porque ela raramente afeta um único ponto.
Uma alteração de regra pode tocar a apuração, a escrituração, a emissão, a conferência, a entrega, o atendimento ao cliente e o arquivo, tudo ao mesmo tempo, em ritmos diferentes e com pessoas diferentes responsáveis por cada parte.
Quando não existe um mapa de impacto, cada área descobre o efeito sozinha, no momento em que ele aparece. E a liderança só percebe o tamanho do problema quando ele já virou prazo apertado.
As nove perguntas a seguir servem para antecipar isso.
1. Quais clientes podem ser impactados?
Saia da pergunta genérica ("isso afeta nossos clientes?") e crie um recorte verificável, considerando atividade, localização, operação, documentos e particularidades já conhecidas.
Registre o critério de inclusão ou exclusão de cada grupo, e não apenas a lista final. O critério é o que permite refazer a triagem quando a regra for esclarecida ou alterada.
Registro mínimo: responsável pela triagem, fonte consultada e premissa ou informação cadastral usada. Dúvidas devem aparecer como exceções, não ficar escondidas em conversas informais.
2. Qual processo do escritório muda de fato?
Nem toda mudança exige refazer a operação. A pergunta é onde exatamente o efeito aparece: apuração, escrituração, emissão, conferência, entrega, atendimento, cobrança ou arquivo.
Desenhe o fluxo atual em poucas etapas e, para cada processo afetado, registre duas coisas: o estado atual e o estado esperado.
Um exemplo torna isso concreto: "documento recebido" pode passar a ser "documento recebido com novo campo conferido". Essa diferença explícita é o que torna possível treinar a equipe e validar depois se a mudança realmente foi aplicada.
3. Quais sistemas precisam ser avaliados?
O sistema contábil raramente é o único envolvido. Também entram planilhas, integrações, portais, pastas compartilhadas, modelos de e-mail e até ferramentas usadas pelos próprios clientes.
A pergunta que revela o mapa completo é: em qual ponto uma informação é criada, transformada, transmitida ou conferida?
E um alerta prático: não presuma que uma atualização técnica resolva o processo inteiro. O sistema pode passar a aceitar o novo campo sem que ninguém tenha definido quem preenche e quem confere.
Registro mínimo: sistema, responsável, prazo e evidência esperada, como teste documentado ou confirmação do fornecedor. Se o teste falhar, abra exceção com dono e encaminhamento.
4. Quem precisa ser preparado?
Mudanças operacionais revelam dependências entre áreas. Fiscal, atendimento e coleta de documentos podem todos depender de uma mesma orientação ao cliente.
Monte uma matriz simples com três papéis:
Quem executa a nova etapa;
Quem confere o resultado;
Quem decide em caso de dúvida.
Em escritórios menores, a mesma pessoa pode acumular funções — isso não é problema, desde que esteja explícito. O risco aumenta quando a responsabilidade fica implícita em frases como "alguém vai olhar".
5. Quais prazos merecem atenção especial?
Trabalhe com pelo menos três referências de prazo:
Prazo externo — a ser confirmado na fonte oficial;
Prazo interno — para preparação, sempre antes do externo;
Prazo de contingência — margem para corrigir falhas.
O prazo interno precisa antecipar o externo com folga suficiente para permitir conferência, comunicação ao cliente e tratamento de exceções. Um prazo interno colado no externo não é preparação, é torcida.
A agenda também deve mostrar o estado de cada item: não iniciado, em análise, aguardando informação, validado ou concluído. É assim que a liderança enxerga onde o atraso está se formando, e não apenas que ele existe.
6. Quais documentos e evidências serão necessários?
Uma mudança pode exigir novos dados, documentos, parametrizações ou registros de conferência.
Liste o que será solicitado, de quem, por qual canal e até quando. Depois, defina o que comprova que a etapa foi concluída.
A evidência deve ser proporcional ao risco: uma orientação aprovada, um documento recebido, um teste realizado, uma validação ou uma decisão registrada sobre exceção. O critério é sempre o mesmo — outra pessoa precisa conseguir entender o que foi feito sem depender da memória de quem executou.
7. Como o impacto chega ao caixa do cliente?
Uma mudança tributária pode tocar pagamento, reserva, preço, faturamento, recuperação de valores ou rotina financeira do cliente.
Aqui vale um cuidado importante: o objetivo não é prever resultados, e sim identificar o que precisa ser explicado e confirmado.
Quando houver possível efeito financeiro, registre a premissa e encaminhe para a avaliação adequada. E, na comunicação, separe com clareza três categorias: o que já foi verificado, o que depende de dados do cliente e o que ainda precisa ser confirmado conforme as regras aplicáveis.
8. O que precisa ser comunicado — e para quem?
Uma boa comunicação responde a cinco pontos: o que foi identificado, quem pode ser afetado, qual ação é esperada, qual o prazo e qual canal atende dúvidas.
Prepare duas versões:
Interna — pode detalhar critérios de triagem, exceções e casos-limite;
Para o cliente — objetiva, indicando os documentos ou informações necessários e o que ele precisa fazer.
Evite afirmar que uma regra se aplica universalmente sem validação do caso concreto e da fonte vigente. Uma comunicação ampla demais gera mais retrabalho de atendimento do que economiza.
9. Como será feita a conferência antes de concluir?
Defina uma segunda camada de revisão, que verifique:
Se o cliente foi classificado corretamente;
Se a fonte e a data da análise foram registradas;
Se os documentos estão completos;
Se o sistema foi testado;
Se a comunicação corresponde ao processo aprovado.
A conferência também precisa responder o que acontece quando algo não fecha. Uma exceção sem responsável vira pendência invisível.
Por isso, cada exceção deve conter: descrição, impacto potencial, responsável, prazo de retorno, evidência necessária e próximo passo.
Como a Sequence entra nesse processo
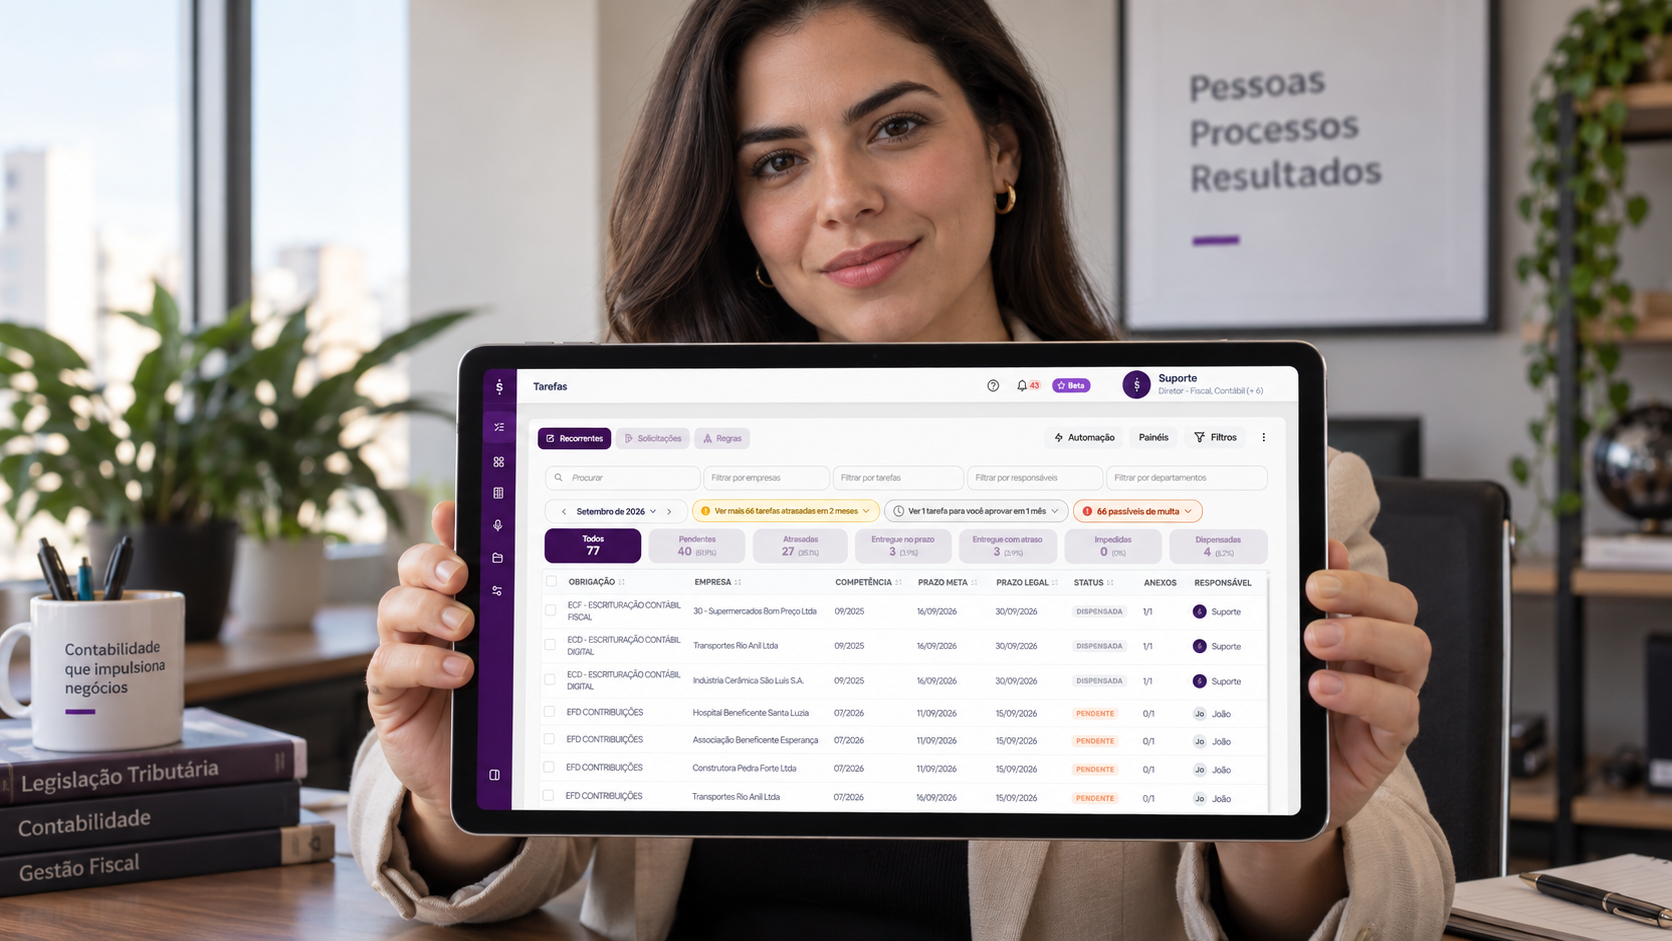
A Sequence é uma Plataforma de Gestão para Escritórios Contábeis. Nesse processo, ela organiza a operação com contexto, responsável, prazo, estado, evidência, exceção e próximo passo — transformando a execução em dados para acompanhar riscos, capacidade e continuidade.
Aplicado a uma mudança tributária, isso permite acompanhar em um só lugar quais clientes já foram triados, quais processos foram ajustados, quais sistemas foram testados, quais comunicações saíram e quais exceções seguem em aberto.
O objetivo não é substituir todos os sistemas nem prometer o resultado empresarial automaticamente. É ajudar a liderança a enxergar o sinal relevante, decidir onde agir e acompanhar a ação dentro do fluxo escolhido.
Preparação reduz a dependência de improviso
Mudanças tributárias ficam mais administráveis quando o escritório consegue responder nove perguntas: quais clientes são afetados, qual processo muda, quais sistemas participam, quem precisa ser preparado, quais prazos importam, quais documentos comprovam a execução, que pontos podem tocar o caixa, como comunicar e como conferir.
Esse mapa não garante que nenhum erro vai acontecer. Mas ajuda a detectar lacunas, tratar exceções e avançar com evidências antes que a pressão de prazo aumente.
Comece por um fluxo. Escolha um processo que possa ser afetado, responda às nove perguntas com a equipe e registre responsável, prazo, estado, evidência, exceções e próximo passo. Depois, repita para o próximo.
Estruture o seu primeiro fluxo de preparação com a Sequence. No diagnóstico, identificamos o módulo adequado, o processo prioritário, o indicador relacionado e o Primeiro Fluxo para começar.